
Werbung: Links mit * sind Affiliate-Links. Eröffnest du darüber ein Konto, erhalte ich eine Vergütung, für dich entstehen keine Kosten. Dieser Bericht gibt ausschließlich meine persönlichen Erfahrungen und meine Meinung wieder. Er ist keine Anlageberatung und keine Empfehlung, in eine bestimmte Plattform oder ein bestimmtes Produkt zu investieren. P2P-Kredite und Anleihen sind riskant, bis hin zum Totalverlust.
Mintos war 2018 meine erste P2P-Plattform. Ich bin damals mit 2.000 € eingestiegen, vor allem wegen der zweistelligen Zinsen. Heute, gut acht Jahre später, liegen dort über 10.000 € von mir. In diesem Erfahrungsbericht zeige ich dir meine echten Zahlen aus dem Dashboard, wie ich heute investiere und warum ich inzwischen mehr in Anleihen als in Kredite stecke.
Meine Mintos Erfahrungen auf einen Blick
Investiert seit: 2018, gestartet mit 2.000 €
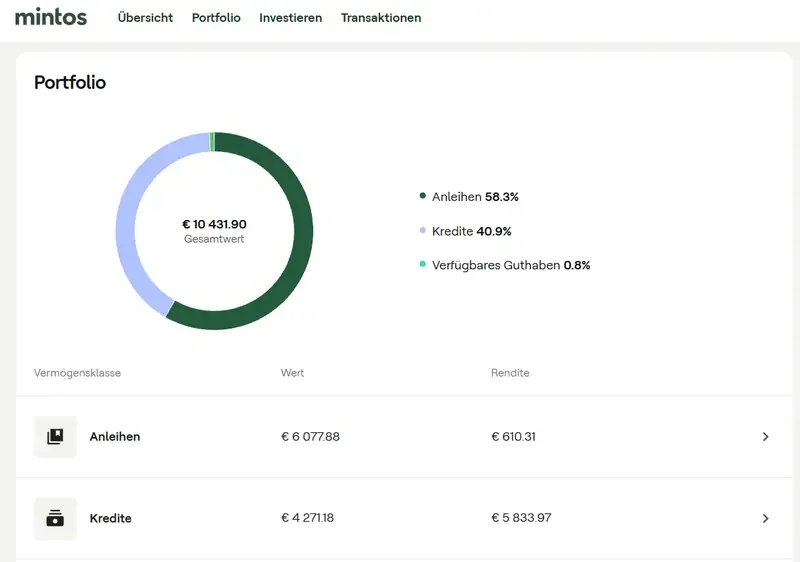
Kontowert heute: 10.431,90 € (Stand November 2026)
Aufteilung: 6.077,88 € in Anleihen (58 %), 4.271,18 € in Kredite (41 %), Rest Guthaben
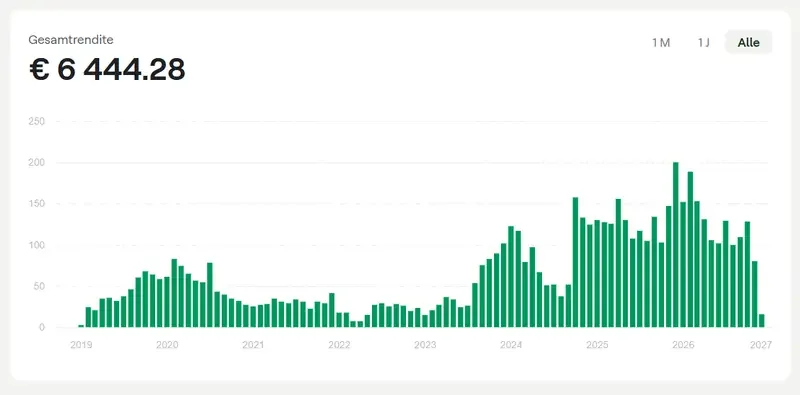
Meine Rendite: 11,84 % pro Jahr, insgesamt 6.444,28 € Erträge seit dem Start
Ausfälle: 622,38 € derzeit überfällig, endgültig ausgefallen sind nur 0,88 €
Mein Fazit: Platz 1 in meinem P2P-Ranking mit 19 von 25 Punkten
Was ist Mintos?
Mintos ist eine Investmentplattform aus Riga in Lettland und am Markt seit 2015. Ursprünglich konntest du dort nur in Kredite investieren, zum Beispiel in Konsum-, Auto- oder Geschäftskredite von Kreditgebern aus vielen Ländern. Inzwischen gibt es auch Anleihen, ETFs, Aktien, Immobilien und Smart Cash. Nach eigenen Angaben hat Mintos rund 700.000 registrierte Nutzer und verwaltet über 800 Millionen Euro.
Ist Mintos seriös?
Das ist die Frage, die mir am häufigsten gestellt wird. Meine Antwort: Mintos ist die am stärksten regulierte P2P-Plattform, die ich kenne.
Regulierung: Mintos ist eine lizenzierte Wertpapierfirma nach MiFID II und wird von der lettischen Zentralbank beaufsichtigt.
Trennung der Gelder: Deine Wertpapiere liegen getrennt vom Vermögen von Mintos.
Anlegerentschädigung: Kann Mintos selbst dein Geld oder deine Wertpapiere nicht zurückgeben, greift die lettische Anlegerentschädigung bis 20.000 €. Wichtig: Sie schützt nicht vor Ausfällen von Kreditgebern oder Anleihe-Emittenten.
Geprüfte Jahresabschlüsse: Mintos veröffentlicht testierte Geschäftsberichte.
Seriös heißt aber nicht risikolos. Wenn ein Kreditgeber pleitegeht, kann auch auf Mintos Geld verloren gehen oder lange festhängen.
So investiere ich heute auf Mintos
Ich investiere komplett manuell, ohne Auto-Invest. Dabei habe ich zwei feste Regeln.
Regel 1: Kredite nur ab 10 % und nur bei etablierten Kreditgebern
Als etabliert sehe ich für mich DelfinGroup, Esto, IuteCredit, Eleving, BB Finance, SunFinance und die Placet Group an. Kredite kaufe ich nur, wenn es bei diesen Kreditgebern über 10 % Zinsen gibt.
Der Grund ist meine Erfahrung mit den Zinsen: Sie schwanken bei Krediten stark. Sinkt das Zinsniveau, kaufen die Kreditgeber gut verzinste Kredite sehr schnell zurück. Steigt es, passiert das umgekehrt natürlich nicht. Wer bei niedrigen Zinsen kauft, bleibt also auf der schwachen Verzinsung sitzen, und die guten Kredite sind schnell wieder weg.
Regel 2: Anleihen für stabile Zinsen
Hier helfen mir die Anleihen. Sie werden nicht vorschnell zurückgekauft. Die Verzinsung ist zwar meist niedriger als bei Krediten, dafür aber über einen langen Zeitraum stabil. Deshalb liegen inzwischen mehr als die Hälfte meines Mintos-Geldes in Anleihen.
Mintos Anleihen: meine Erfahrungen
Auf Mintos kannst du direkt in Anleihen investieren oder in Wertpapiere, die durch Anleihen besichert sind. Der Einstieg ist schon mit kleinen Beträgen möglich, das ist bei klassischen Anleihen über die Börse selten. Aktuell habe ich 6.077,88 € in Anleihen investiert und damit bisher 610,31 € verdient. Wie das genau funktioniert und welche Anleihen ich mir anschaue, zeige ich dir in meinem Video: Anleihen auf Mintos im Video.
Meine Mintos Rendite: echte Zahlen
Seit dem Start habe ich auf Mintos 6.444,28 € an Erträgen erzielt. Den größten Teil davon, 5.833,97 €, haben die Kredite in den vielen Jahren gebracht. Meine Rendite liegt laut Dashboard bei 11,84 % pro Jahr. Damit bin ich zufrieden, auch weil die Ausfälle bei mir bisher sehr gering geblieben sind.
Risiken: Ausfälle und überfällige Kredite
Bei mir sind aktuell 622,38 € überfällig. In den letzten drei Jahren habe ich 357,69 € aus solchen Fällen zurückerhalten, endgültig verloren sind nur 0,88 €. Das klingt gut, ist aber keine Garantie für die Zukunft. Das sind die wichtigsten Risiken:
Ausfall eines Kreditgebers: Geht ein Kreditgeber pleite, greift auch kein Rückkauf mehr. Das Geld kann dann jahrelang festhängen.
Rückkauf ist keine Versicherung: Die Rückkaufgarantie gibt der Kreditgeber selbst. Sie ist nur so gut wie seine finanzielle Lage.
Liquidität: Kredite und Anleihen kannst du über den Zweitmarkt verkaufen, aber nur, wenn sich ein Käufer findet, und überfällige Kredite gar nicht.
Kosten und Gebühren
Die Investition in einzelne Kredite und Anleihen ist kostenlos. Gebühren fallen an für automatische Portfolios, für Verkäufe auf dem Zweitmarkt und als Inaktivitätsgebühr, wenn du ein Jahr lang nichts investierst, einzahlst oder abhebst. Die aktuellen Konditionen findest du im Preisverzeichnis von Mintos.
Wann ich Mintos nutze und wann nicht
Ich nutze Mintos für einen Teil meines Geldes, mit dem ich regelmäßige Zinsen erzielen möchte und bei dem ich Schwankungen und Ausfälle verkraften kann.
Ich wähle Kreditgeber und Anleihen selbst aus. Das kostet Zeit, passt aber zu meiner Strategie.
Geld, das ich kurzfristig brauche oder auf keinen Fall verlieren darf, lege ich dort nicht an.
Mein Fazit nach 8 Jahren Mintos
Mintos ist für mich nach wie vor die Nummer 1 unter den P2P-Plattformen: groß, reguliert und mit der größten Auswahl. Mit meinen zwei Regeln, Kredite nur ab 10 % bei etablierten Kreditgebern und Anleihen für stabile Zinsen, fahre ich seit Jahren gut. Für mich gilt dabei immer: Ich investiere nur Geld, dessen Verlust ich verkraften kann, und verteile es über mehrere Plattformen.
Zu Mintos* · Zum P2P-Ranking mit allen Plattformen
Häufige Fragen zu Mintos
Ist Mintos sicher?
Mintos ist nach MiFID II reguliert und Mitglied der lettischen Anlegerentschädigung. Vor Ausfällen von Kreditgebern schützt das aber nicht. Ein Totalverlust ist möglich.
Welche Rendite erziele ich auf Mintos?
Ich erziele seit 2018 11,84 % pro Jahr. Die Zinsen schwanken aber, und frühere Renditen sind keine Garantie für die Zukunft.
Gibt es einen Mintos Bonus?
Über meinen Link gibt es derzeit leider keinen Neukundenbonus. Sobald sich das ändert, ergänze ich es hier.
Warum nutze ich auf Mintos Kredite und Anleihen?
Kredite bringen bei mir oft höhere Zinsen, werden bei sinkendem Zinsniveau aber schnell zurückgekauft. Anleihen zahlen meist weniger, dafür stabil über längere Zeit. Deshalb kombiniere ich beides.
Muss ich die Erträge versteuern?
Mintos führt keine Steuern für deutsche Anleger ab, stellt aber einen jährlichen Steuerbericht bereit. Ich bin kein Steuerberater, bei Fragen wende dich bitte an einen.
